本記事にはプロモーション(PR)が含まれます。
相続した実家に誰も住まなくなって数年、庭の草は伸び、雨どいは外れかけ、遠方に住むあなたは「そのうち考えよう」と手をつけられずにいる。空き家の放置は、こうして「まだ大丈夫」と思っているうちに、税金・行政からの処分・近隣とのトラブルという形で、ある日まとめて表面化します。総務省の令和5年住宅・土地統計調査では、全国の空き家は900万2千戸(空き家率13.8%)で過去最多、そのうち賃貸用や二次的住宅を除く「使い道が決まらないまま放置されがちな空き家」は385万6千戸(総住宅数の5.9%)にのぼります。一戸建ての空き家に限れば、その約8割がこの放置系です。
空き家を放置したときのリスクは、大きく三つの系統に分かれます。第一に税と行政処分(固定資産税の負担増と、指導から代執行までの手続き)、第二に費用(草刈りや修繕の維持費、そして最終的な代執行費用の自己負担)、第三に近隣トラブル(倒壊・落下・雑草・害獣などによる損害と賠償責任)です。判断の基準は一つで、「行政から勧告を受ける前」に、管理・活用・売却のどれかを自分の意思で決めてしまうことです。勧告のラインを越えると、税優遇が外れ、手続きは一気に強制の方向へ進みます。
空き家の放置で起きる三つのリスク
空き家対策特別措置法(空家法)は、空き家を「建築物又はこれに附属する工作物であって居住その他の使用がなされていないことが常態であるもの及びその敷地」と定義しています。この段階ではまだ問題ありませんが、管理が行き届かなくなると二段階で行政の対象になります。
一つ目が「管理不全空家等」です。適切な管理が行われていないことで、そのまま放置すればこの後で説明する特定空家に該当するおそれがある状態を指します。二つ目が「特定空家等」で、放置すれば倒壊等のおそれがある状態、衛生上著しく有害な状態、著しく景観を損なう状態、その他周辺の生活環境の保全のため放置が不適切と認められる状態です。放置の実害が「税」「費用」「近隣」の三方向に及ぶのは、この二つの区分に沿って行政の手続きが進むからです。この記事では放置全体のリスクを俯瞰し、特定空家や管理不全空家の細かな指定要件、固定資産税の詳しい計算、相続放棄の手続きは、それぞれ専門の解説記事に譲ります。
行政処分の段階と罰則(50万円以下の過料)
「放置しているだけ」で即座に罰金が科されるわけではありません。空家法は特定空家等に対して、いきなり罰則ではなく段階を踏む仕組みになっています。流れと、それぞれの段階で所有者に生じることを整理します。
| 段階 | 内容(空家法) | 所有者に生じること |
|---|---|---|
| ①助言・指導 | 市町村長が改善を助言または指導(第22条1項) | まだ罰則・税負担増はなし。ここで動けば影響は最小 |
| ②勧告 | 改善されないとき、相当の猶予期限を付けて除却・修繕・立木竹の伐採等を勧告(第22条2項) | 住宅用地の特例が外れ、固定資産税が上がる |
| ③命令 | 正当な理由なく措置をとらないとき、特に必要と認めるときに命令(第22条3項。事前に通知・意見聴取) | 命令に違反すると50万円以下の過料 |
| ④行政代執行 | 命令を履行しない等のとき、市町村が代わりに除却等を実施(第22条9項)。所有者不明時や緊急時の代執行もあり | 解体・撤去にかかった費用は所有者の全額負担 |
罰則(過料)は、命令違反の50万円以下だけではありません。市町村からの報告を求められて報告しない、虚偽の報告をする、立入調査を拒み・妨げ・忌避した場合には、20万円以下の過料の対象になります(第30条)。過料は前科のつく刑事罰ではありませんが、行政上の金銭制裁です。管理不全空家等については、命令や代執行の段階はなく、指導と勧告までですが、勧告を受けた時点で次に説明する税の優遇が外れる点は特定空家と共通です。
固定資産税が最大6倍になる仕組み
放置による費用増で最も大きいのが、固定資産税です。住宅が建っている土地には「住宅用地の特例」があり、200平方メートル以下の部分(小規模住宅用地)は課税標準が6分の1に軽減されています。ところが、管理不全空家や特定空家として勧告を受けると、この特例が解除されます。特例が外れて元の課税標準に戻るため、200平方メートル以下の部分は最大で6倍に跳ね上がる、というのが「空き家の固定資産税6倍」の正体です。自動的に6倍になるのではなく、あくまで勧告という手続きを経てからです。
固定資産税の標準税率は1.4%です。仮に土地の評価額(課税標準の元になる額)が1,200万円だとすると、税額の動きは次のようになります。
- 特例あり(勧告前): 課税標準 1,200万円 × 1/6 = 200万円 → 税額 200万円 × 1.4% = 2.8万円
- 特例解除(勧告後): 課税標準 1,200万円 → 税額 1,200万円 × 1.4% = 16.8万円
この例では年間の土地の固定資産税だけで、2.8万円から16.8万円へと約6倍になります(評価額は説明のための仮の数字です)。放置している間の維持管理費が実質ゼロだと感じていても、勧告を境にこの差額が毎年のしかかります。土地の詳しい税額の考え方は固定資産税の解説記事で扱っています。
放置でかかる費用と代執行の自己負担
税以外にも、空き家を放置すると継続的な費用が積み上がります。庭木の剪定や草刈り、雨漏りやシロアリの修繕、火災保険料、遠方であれば見回りの交通費などです。人が住んでいない家は換気や通水が止まって傷みが早く、放置期間が長いほど後で必要な修繕費や、いざ売るときの原状回復費が膨らみます。空き家の管理を業者に頼む場合の月額相場や、火災保険に入れないケースの対処は、それぞれ管理サービス・火災保険の記事で個別に触れています。
最も避けたいのが、前掲の④行政代執行に至るケースです。命令に従わず市町村が解体や撤去を代行した場合、その費用は所有者が全額負担します。解体費用には全国一律の公的な平均額の統計はなく、建物の構造・延床面積・立地(重機が入るか)・残置物の量で大きく変わります。そのため「放置していれば費用がかからない」のではなく、「先送りするほど、自分で選べない形で高くつく」のが実態です。動けるうちに複数の業者から解体や買取の見積りを取り、費用と手取りを比べて決めるほうが、結果的に負担は小さくなります。
近隣トラブルと所有者の管理責任
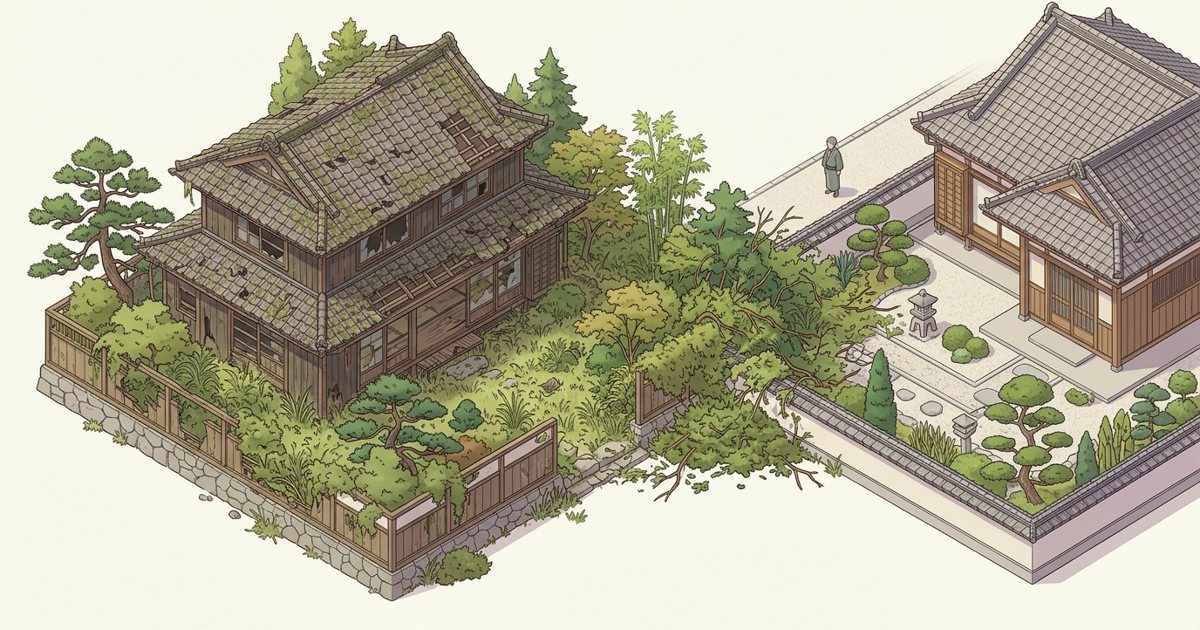
特定空家の定義に「倒壊等著しく保安上危険」「著しく衛生上有害」「著しく景観を損なう」という文言が並ぶことからも分かるとおり、放置の実害はまず近隣に向かいます。屋根材や外壁の落下、ブロック塀の倒壊、伸び放題の雑草や庭木の越境、害虫・害獣・ネズミの発生、不法投棄やたき火・放火の温床になるなど、近隣からの苦情はこうした形で市町村に寄せられ、それが指導や勧告のきっかけになります。
建物や工作物の管理が不十分で、屋根や塀が落ちて通行人や隣家に被害を与えた場合、所有者は管理責任を問われ、損害賠償を求められる可能性があります。空き家の管理義務は、住んでいなくても所有している限り残る点に注意が必要です。近隣との関係がこじれると、売却や活用の相談もしづらくなります。放置は金銭的なリスクであると同時に、地域での信用に関わるリスクでもあります。
相続放棄しても管理義務は消えない場合がある
「相続放棄をすれば空き家から手を引ける」と考える人は少なくありませんが、ここには誤解があります。2023年(令和5年4月1日施行)に見直された民法940条では、相続の放棄をした者は、放棄の時に相続財産に属する財産を現に占有しているときに限り、相続人や相続財産の清算人に引き渡すまでの間、自己の財産と同一の注意をもって保存する義務を負うと定められました。
裏を返せば、その空き家を現に占有していない(たとえば遠方に住み、住んでもおらず鍵も管理していない)相続人には、この保存義務はありません。改正前にあった「管理を継続しなければならない」という広い義務の文言は削除されています。ただし、実家に同居していた、鍵を持って出入りしていたなど占有していたとみなされる状況では、引き渡すまで義務が残ります。相続放棄そのものの期間や費用、誰に管理責任が移るのかの詳細は、相続放棄の解説記事で扱っています。あわせて、相続登記は2024年(令和6年4月1日)から義務化され、取得を知った日から3年以内に申請しないと10万円以下の過料の対象になる点も、放置している空き家では見落とされがちなリスクです。
放置を止めるための判断フロー(条件から結論へ)
リスクを並べても、次の一手が決まらなければ放置は続きます。勧告を受ける前に動くために、次の順で自分の状況を当てはめてみてください。
- 自分か家族が数年以内に住む・使う見込みがあるか。あるなら、火災保険と定期的な換気・通水・草刈りで管理を続ける。
- 使う見込みはないが、貸したり活用したりする意欲と資金があるか。あるなら、賃貸・民泊・空き家バンクなどの活用を検討する。
- 使わず、活用の手間もかけたくないか。あるなら、売却または買取で手放すのが、税負担・管理費・近隣リスクをまとめて断ち切る最短ルートになる。
- 建物が古く傷みが激しい、再建築不可、残置物が多いなど「売りにくい」条件があるか。あるなら、一般の仲介より、そうした物件を扱う買取業者への相談が現実的。
売却や買取に進む場合、仲介と買取では手取り額も売れるまでの期間も大きく変わります。それぞれの費用・期間・向く物件を一つの表で比べたい方は、空き家 売却の進め方(仲介と買取で手取りと期間はここが違う)で整理していますので、あわせてご確認ください。まずは今の建物と土地にいくらの値がつくのかを知ることが、放置をやめる最初の一歩になります。
広告この記事の結論:訳あり物件買取センター
建物が古く傷みが激しい、再建筑不可、残置物が多いといった売りにくい条件がある空き家でも、専門の買取業者なら相談できます。
広告です。対応エリアと物件の条件は公式でご確認ください。

よくある質問
空き家を放置しているだけで罰則がありますか。
放置しているだけで即座に罰金が科されることはありません。空家法は助言・指導、勧告、命令と段階を踏み、特定空家等への命令に違反して初めて50万円以下の過料の対象になります。また、市町村の報告要求に応じない、立入調査を拒む・妨げるといった場合は20万円以下の過料の対象です。
放置すると固定資産税は自動で6倍になりますか。
自動ではありません。管理不全空家や特定空家として勧告を受けると、住宅用地の特例(200平方メートル以下は課税標準6分の1)が解除され、その部分の課税標準が元に戻るため最大6倍になります。逆に言えば、勧告を受ける前に管理や売却で対応すれば、この増税は避けられます。
相続放棄すれば空き家の管理責任から逃れられますか。
状況によります。2023年施行の民法940条では、相続放棄をした者のうち、放棄の時にその財産を現に占有していた人だけが、引き渡すまで保存義務を負います。占有していない遠方の相続人には保存義務はありません。同居していた、鍵を管理していたなどの場合は義務が残る可能性があるため、個別の状況は専門家への確認をおすすめします。
空き家が原因で近隣に被害が出たら誰が責任を負いますか。
原則として所有者が管理責任を負います。屋根や塀の落下・倒壊で通行人や隣家に損害を与えた場合、損害賠償を求められる可能性があります。空き家の管理義務は、住んでいなくても所有している限り続く点に注意が必要です。
相続した空き家の登記をしていません。問題になりますか。
2024年4月から相続登記は義務化されています。不動産の取得を知った日から3年以内に申請しないと、正当な理由がない限り10万円以下の過料の対象になります。放置している空き家ほど名義がそのままになりがちなので、早めの確認をおすすめします。
遠方でたまにしか行けません。最低限どうすればよいですか。
定期的な換気・通水・草刈りと火災保険の維持が最低限の管理です。自分で通うのが難しい場合は空き家管理サービスの利用や、そもそも手放す選択肢の検討が現実的です。管理の頻度や費用の目安は管理関連の記事で個別に扱っています。
参考・出典
- 空家等対策の推進に関する特別措置法(第2条・第13条・第22条・第30条) e-Gov法令検索 https://laws.e-gov.go.jp/law/426AC1000000127
- 国土交通省 空家法改正の概要(令和5年6月14日公布・令和5年12月13日施行) https://www.mlit.go.jp/jutakukentiku/house/content/001621960.pdf
- 総務省 固定資産税・都市計画税(標準税率・住宅用地の特例) https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_11.html
- 民法 第940条(相続放棄をした者の管理義務) e-Gov法令検索 https://laws.e-gov.go.jp/law/129AC0000000089
- 法務省 相続登記の申請義務化について https://www.moj.go.jp/MINJI/minji05_00599.html
- 総務省 令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報)結果 概要 https://www.stat.go.jp/data/jyutaku/2023/pdf/kihon_gaiyou.pdf